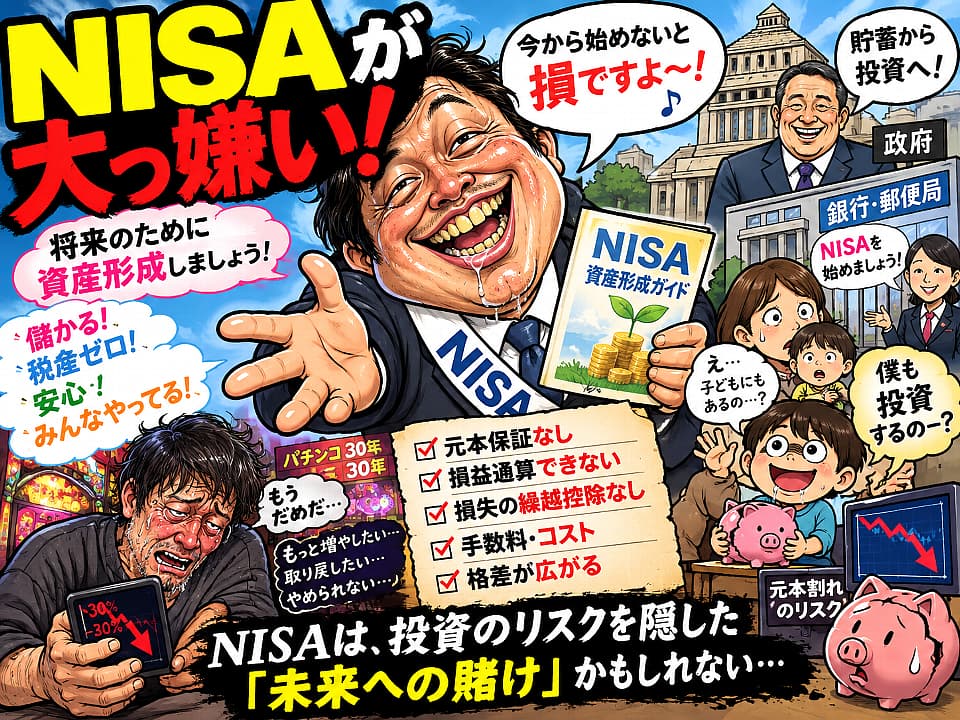
NISAが大っ嫌いな俺が、恐怖と実態を全部ぶちまける
おれはNISAが大っ嫌いだ。
「儲かる」「税金無し」「資産増加」を表に打ち出しながら進めた、恐ろしい賭け事。
貯金の延長みたいに宣伝して、リスクを十分に語らない。それが一番腹立たしい。
そしてついに、子供にまで来た。
こどもNISAが2027年1月から始まる
金融庁の資料や複数の報道・金融機関の説明によると、2027年1月から0〜17歳を対象にした「こどもNISA」(つみたて投資枠の対象年齢拡大)が始まる。
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0〜17歳 |
| 開始 | 2027年1月 |
| 年間投資上限 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資対象 | 一定の積立型投資信託(つみたて投資枠相当) |
| 運用管理 | 主に親権者 |
| 18歳になると | 成人のNISAへ自動移行 |
| 払出し | 原則制限あり。12歳以降は教育費等で子供の同意など一定条件を満たせば可能 |
親が子供名義で投資信託を積み立て、将来の教育費などに備える、という建前だ。
口座開設の事前受付はすでに一部で始まっている。
「大人になったから賭けられる口座をつくりましょう」ってことか?
0歳の赤ちゃんにまで、非課税の投資枠を用意する。
これ、ただの教育費準備じゃなくて、家庭に「投資」を早くから刷り込む装置に見える。
NISAは貯金じゃない。元本割れする
NISAそのものは株でも投資信託でもない。
「投資で得た利益を非課税にする口座の制度」だ。
通常、利益に約20%の税金がかかるところを、NISAなら原則ゼロ。
でも、損をしたら? 国は補償しない。損失を他の課税口座と通算することも、繰り越すこともできない。
100万円入れたら、
・120万円になる可能性もある
・80万円になる可能性もある
利益が出て初めて「税金無し」の意味が出る。
減ったら、ただの自腹だ。
「将来のために」「資産形成」「増える」みたいな言い回しが多すぎる。
増える前提で言うな。増えないと意味がない制度なのに、必ず増えるような印象を与えるな。
人間の心理を揺さぶるところが怖い
おれはいろんなギャンブルを経験して、やっと冷静に達観できた。
勝ちたい気持ち、負けた悔しさ、取り戻したくなる衝動、やめられない心理。身をもって知っている。
投資も同じ心理が動き得る。
少し儲かったら「もっと入れればよかった」「次は増額だ」
損したら「取り戻したい」と思う。
長期・分散・積立の投資信託は、パチンコや競馬(寺銭で固定のマイナスサム)とは仕組みが違う。企業の成長で市場全体の価値が増える可能性はある。固定の「回収率75%」みたいなものはない。
でも、人間の欲望や恐怖が動かされる部分は似ている。
経験のない大人、まして子供のいる家庭に、「お得ですよ」「皆さんやってますよ」と勧めるのは危ない。
特に、銀行や郵便局がやたら声をかけてきた時期は、不快だった人が多いはずだ。
裕福な家庭とそうでない家庭の差が広がる
毎年60万円を0歳から入れ続けられる家庭と、生活費や学費で精一杯の家庭。
18歳になったときの金融資産に大きな差がつく可能性がある。
少額からでも非課税で積み立てられる利点はあるが、余裕のない家には恩恵が届きにくい。
しかも教育費は時期が決まっている。
18歳で大学入学のタイミングで市場が暴落していたら、困る。
「長期だから安心」とは限らない。
親が管理する以上、流用のリスクもゼロではない(制度上は原則制限があるが、完全に消えるわけではない)。
国が推進する理由ははっきりしている
キーワードは「貯蓄から投資へ」。
家計の金融資産の過半が現金・預金で眠っているのを問題視し、株式や投資信託に流して、市場を活性化させ、経済成長と家計の資産所得増加の「好循環」を狙う。
「資産所得倍増プラン」もその一環だ。
国民の資産形成を後押しする側面はある。
でも、損をしたときの痛みを引き受けるのは個人だ。
国や金融機関が制度普及でメリットを得る一方で、リスクは国民に非対称に残る。
「国民の資産形成」が建前に聞こえるのも、無理はない。
実際に出ている不満の声
- 「元本割れが怖い」「下がった時の損失が嫌」「損をするからやらない」
- 「損しても他の口座の利益と相殺できないのが最悪」「損失が出たら泣き寝入り」
- 「メリットばかり語られて、悪いところや失敗談がほとんど出てこない」
- 「『将来のために』『増える』みたいな言い回しが多すぎて、増える前提で勧められるのが腹立つ」
- 「みんなやってる」「やらないと損」という空気で始めたら、含み損でパニックになった」
- 生活防衛資金まで投資に回して「NISA貧乏」になり、急な出費でマイナスの状態で売却せざるを得なくなった
- 暴落時に「毎日減っていく口座残高を見るのが恐怖」と狼狽売りした人が続出
- 「生活に余裕がない」「投資に回すほどの資金がない」
- 「何に投資すればよいか分からなかった」「制度の内容がよく分からなかった」
- こどもNISAについては「裕福な家庭の子供だけが得をして格差が広がる」「親が使ってしまう可能性」「18歳でまとまったお金が子供の自由になるのが怖い」
普通に預金通帳でよい、という選択は合理的だ
NISAの主な懸念材料を冷静に挙げると、こうなる。
- 元本保証がない(預金は預金保険で一定額まで保護される)
- 損失が出たときの税制が不利(損益通算・繰越控除不可)
- 人間の心理を揺さぶる(FOMOやパニック売り)
- 手数料・コストの積み重ね
- 資金の使用時期が決まっている場合のリスク
- 宣伝と実態のギャップ
- 経済格差を広げる可能性
預金は安全だが、物価が上がれば実質的な価値は目減りする。金利がほとんどつかない状態が続けば、「増えない」どころか相対的に減っていく。
だから「絶対に預金が正解」でもない。ただ、「増えない代わりに減りにくい」という選択は、多くの人にとって正しい。
最後に
NISAが嫌いなのは、投資そのものが絶対悪だからじゃない。
元本割れのリスクがあるものを、まるで堅実な貯蓄の延長や「誰でも儲かる資産形成」であるかのように宣伝する姿勢が嫌いだ。
「将来のために」という言葉が、反対しにくい安心感を利用しているように感じる。
子供にまで広げるなら、なおさら説明責任がある。
- 投資しなくてもいい選択肢がある
- 元本割れしたお金は戻ってこないこともある
- 長期でも損失は出る
- 儲かった経験が過剰な投資につながることもある
- 近い将来必要なお金は投資に回さない判断も重要
これを、利益の期待と同じくらい丁寧に伝えるべきだ。
30年かけてやっと冷静になれた人間から見ると、経験のない人が警戒心なく市場に入っていくのは、本当に怖い。
NISAは「利益が出たら税金を取らない」制度であって、「利益が出る」制度じゃない。
ここをはっきりさせろ。
増える前提で言うな。
それが、NISAが嫌いな奴の本音だ。
普通に預金通帳でよい、と思うのは十分に筋が通っている。
コメント